
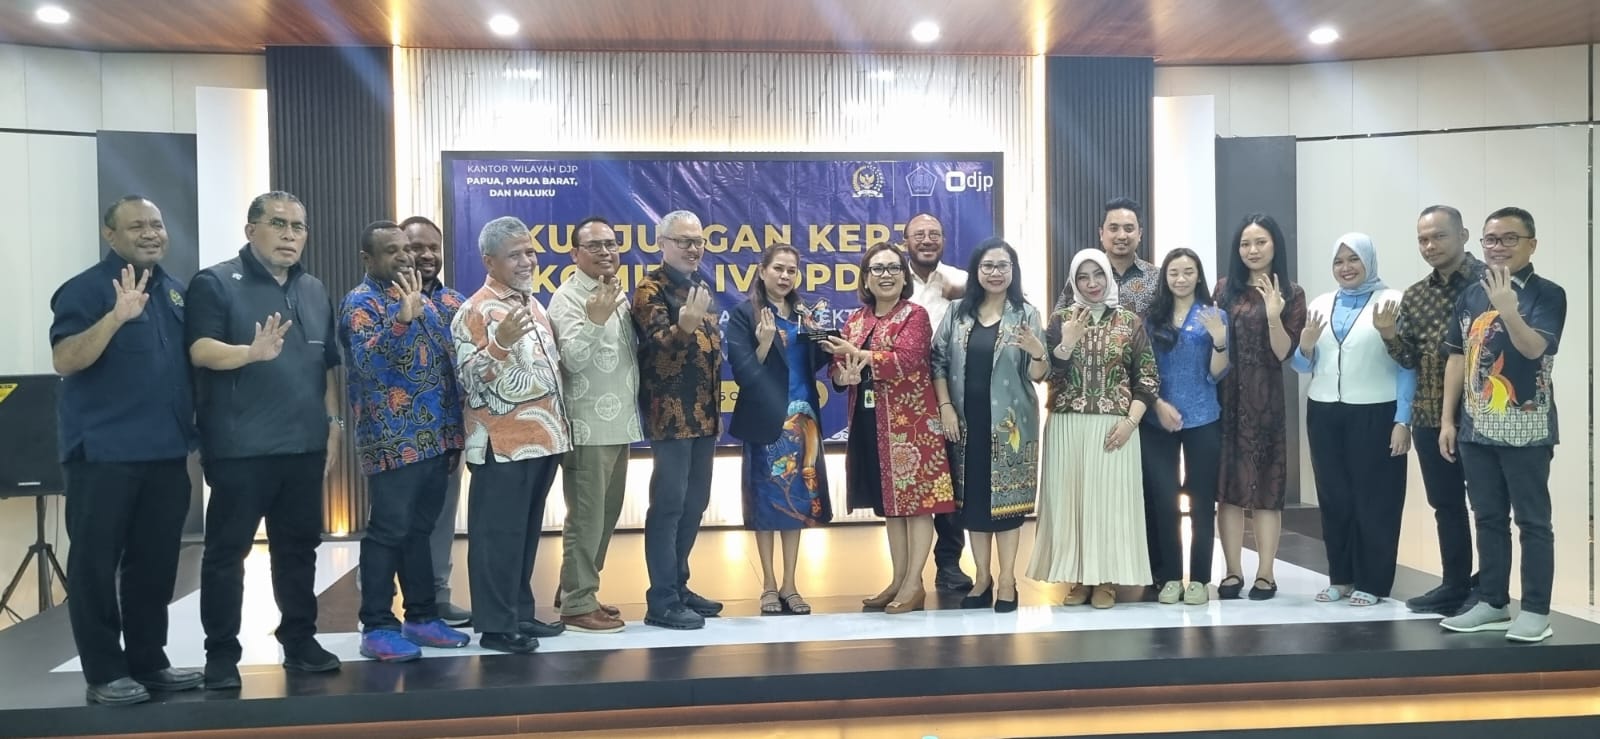

JAYAPURA,SumselPost.co.id – Komite IV Dewan Perwakilan Daerah Republik Indonesia (DPD RI) melakukan kunjungan kerja dalam rangka Koordinasi Penguatan Mitra Strategis Pelaksanaan Undang-Undang tentang Perpajakan di Provinsi Papua.
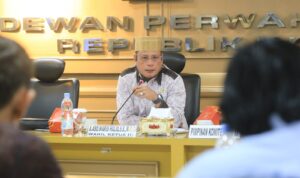
Rapat kerja digelar di Kantor Wilayah Direktorat Jenderal Pajak (Kanwil DJP) Papua, Papua Barat, dan Maluku (Papabrama), Jayapura, dan diterima langsung oleh Kepala Kanwil DJP Papabrama, Ani Natalia, beserta jajaran.
Wakil Ketua Komite IV DPD RI Novita Anakotta menegaskan bahwa kegiatan tersebut merupakan bagian dari pelaksanaan tugas konstitusional DPD RI dalam melakukan pengawasan terhadap pelaksanaan undang-undang, khususnya yang berkaitan dengan kepentingan daerah.
Menurut Novita, Pasal 23A UUD NRI Tahun 1945 mengamanatkan bahwa pajak dan pungutan lain yang bersifat memaksa untuk keperluan negara diatur dengan undang-undang. Karena itu, pelaksanaan undang-undang perpajakan perlu terus dikawal agar berjalan efektif, adil, dan akuntabel.
“Pajak merupakan instrumen penting bagi negara, tetapi pelaksanaannya juga harus mencerminkan rasa keadilan bagi daerah. Kami ingin memastikan kebijakan perpajakan nasional dapat berjalan efektif tanpa mengabaikan kondisi dan karakteristik daerah, khususnya Papua,” ujar Novita.
Objek pengawasan Komite IV meliputi UU Ketentuan Umum dan Tata Cara Perpajakan (KUP), UU Pajak Penghasilan (PPh), serta UU Pajak Pertambahan Nilai (PPN), yang seluruhnya terakhir diubah melalui UU Harmonisasi Peraturan Perpajakan (UU HPP). UU HPP juga menjadi landasan penerapan Coretax Administration System.
Novita menjelaskan, kinerja penerimaan pajak nasional menunjukkan tren positif. Hingga Semester I 2026, realisasi penerimaan mencapai Rp1.035,7 triliun atau 43,9 persen dari target APBN sebesar Rp2.357,7 triliun, tumbuh 24,6 persen dibandingkan periode yang sama tahun sebelumnya.
Namun, capaian tersebut belum merata. Di Provinsi Papua, realisasi Pajak Dalam Negeri hingga akhir Juni 2026 tercatat sebesar Rp1,71 triliun dari target Rp5,73 triliun atau sekitar 29,8 persen.
Selisih hampir 14 poin persentase dari rata-rata nasional menunjukkan bahwa pertumbuhan penerimaan belum dirasakan secara merata di wilayah timur Indonesia. Meski demikian, total Pendapatan Negara di Papua pada periode yang sama mencapai Rp2,90 triliun atau 42,78 persen dari target Rp6,7 triliun.
“Angka-angka ini harus kita baca secara utuh. Kita tidak ingin melihat Papua hanya berdasarkan capaian administratif penerimaan pajak, tetapi juga harus melihat besarnya kontribusi ekonomi Papua terhadap penerimaan negara secara keseluruhan,” tegas Novita.
Sementara itu, Kanwil DJP Papabrama dalam pemaparannya menjelaskan bahwa penerimaan neto hingga 30 September 2026 telah mencapai Rp4,88 triliun atau 59,76 persen dari target Rp8,169 triliun, dengan pertumbuhan neto sebesar 13,89 persen. Capaian tersebut menempatkan Kanwil DJP Papabrama pada peringkat ke-32 dari 34 kanwil secara nasional.
Kanwil menjelaskan, capaian tersebut antara lain dipengaruhi struktur penerimaan yang sangat bergantung pada belanja pemerintah dan sektor perdagangan, kondisi geografis yang luas dan sulit dijangkau, serta adanya aktivitas ekonomi di Papua yang administrasi perpajakannya tercatat di luar wilayah.
Meski demikian, kondisi tersebut tidak menjadi alasan untuk berhenti mengoptimalkan penerimaan. Hingga akhir tahun, Kanwil DJP Papabrama akan memfokuskan upaya pada pengawasan kepatuhan berbasis data dan risiko, pemeriksaan dan penagihan, serta penguatan koordinasi dengan pemerintah daerah.
Data sektoral yang dipaparkan turut menjadi perhatian Komite IV DPD RI. Sektor Administrasi Pemerintahan dan Pertahanan menyumbang 56,99 persen penerimaan neto, jauh melampaui sektor Perdagangan Besar dan Eceran yang berkontribusi sebesar 12,03 persen. Sementara itu, sektor Aktivitas Keuangan dan Asuransi mengalami penurunan sebesar 9,21 persen.
Komposisi tersebut menunjukkan bahwa basis pajak Papua masih banyak bertumpu pada belanja APBN dan APBD, bukan pada sektor swasta produktif. Kondisi ini membuat penerimaan daerah rentan terhadap naik-turunnya realisasi anggaran pemerintah.
Karena itu, perluasan basis pajak dinilai tidak dapat dilepaskan dari upaya mendorong pertumbuhan ekonomi swasta, termasuk UMKM dan pelaku usaha Orang Asli Papua. Kanwil DJP Papabrama menyatakan akan mengedepankan edukasi dan pendampingan, bukan sekadar meningkatkan jumlah wajib pajak terdaftar.
Isu sentralisasi Wajib Pajak Besar juga menjadi perhatian Komite IV. Sejak 2025, kewajiban perpajakan PT Freeport Indonesia, salah satu kontributor ekonomi terbesar di Papua, ditangani oleh KPP Wajib Pajak Besar Satu di Jakarta.
Kanwil mengakui bahwa dalam skema tersebut, angka penerimaan yang tercatat di Papua tidak selalu identik dengan kontribusi ekonomi riil wilayah Papua terhadap penerimaan negara.
“Ini menjadi catatan penting bagi kami. Jangan sampai kontribusi ekonomi yang besar dari suatu daerah tidak terlihat secara utuh dalam data penerimaan daerah hanya karena mekanisme administrasi perpajakannya tersentralisasi. Kita membutuhkan data yang lebih transparan agar kontribusi nyata Papua terhadap negara dapat tergambar secara proporsional,” kata Novita.
Dari sisi pelaksanaan, Kanwil DJP Papabrama melaporkan sebanyak 3.372 wajib pajak telah diaktifkan kembali hingga 30 September 2026, melampaui target sebanyak 1.920 wajib pajak.
Kepatuhan penyampaian SPT Tahunan Wajib Pajak Orang Pribadi mencapai 84,67 persen, sedangkan Wajib Pajak Badan baru mencapai 37,43 persen. Kesenjangan tersebut menunjukkan perlunya penguatan pembinaan dan pengawasan terhadap pelaku usaha berbentuk badan yang diharapkan menjadi salah satu tulang punggung basis pajak sektor swasta.
Terkait penerapan Coretax, Kanwil mengakui masih terdapat sejumlah tantangan, terutama keterbatasan jaringan internet, pasokan listrik yang belum stabil di daerah terpencil, serta literasi digital sebagian wajib pajak di distrik pedalaman.
Sebagai langkah mitigasi, KPP dan KP2KP telah membuka helpdesk Coretax, memberikan asistensi pelaporan, serta menyediakan Layanan di Luar Kantor.
Komite IV DPD RI mengapresiasi langkah tersebut. Namun, pendampingan dinilai perlu berjalan beriringan dengan peningkatan infrastruktur dasar. “Transformasi digital perpajakan tidak boleh menciptakan kesenjangan baru. Coretax harus memberikan kemudahan bagi seluruh wajib pajak, termasuk masyarakat di wilayah terpencil. Karena itu, digitalisasi perpajakan harus diikuti pemerataan akses internet, listrik, dan peningkatan literasi digital,” ujar Novita.
Kanwil DJP Papabrama turut menyampaikan tiga masukan bagi pembuat kebijakan di tingkat pusat, yakni penguatan konektivitas digital, integrasi dan interoperabilitas data antarinstansi, serta penguatan ekonomi lokal dan UMKM agar basis pajak tumbuh seiring berkembangnya sektor swasta.
Komite IV DPD memandang ketiga aspek tersebut saling berkaitan. Pengawasan pajak yang baik membutuhkan data yang akurat, data yang akurat membutuhkan infrastruktur digital yang andal, sementara penerimaan negara yang berkelanjutan membutuhkan perekonomian daerah yang terus tumbuh.
Atas dasar itu, Komite IV DPD RI akan menjadikan hasil kunjungan kerja tersebut sebagai bahan pengawasan atas pelaksanaan UU KUP, UU PPh, UU PPN, dan UU HPP untuk selanjutnya disampaikan kepada DPR RI sebagai bahan tindak lanjut.
“Tujuan akhirnya bukan semata-mata mengejar angka penerimaan, tetapi membangun sistem perpajakan yang adil, akuntabel, dan mampu mendorong pertumbuhan ekonomi daerah. Papua harus mendapatkan ruang yang proporsional dalam sistem perpajakan nasional sesuai kontribusi dan karakteristik daerahnya,” pungkas Novita.
Komite IV DPD RI berharap sinergi dan kolaborasi dengan Kementerian Keuangan beserta instansi vertikalnya di seluruh Indonesia terus diperkuat agar pelaksanaan kebijakan perpajakan di daerah semakin efektif, adil, dan akuntabel. (MM)



Komentar